Domain kreditefinanzierung.de kaufen?
Wir ziehen mit dem Projekt
kreditefinanzierung.de um.
Sind Sie am Kauf der Domain
kreditefinanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditefinanzierung.de kaufen?
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
Was ist der Restwert?
Der Restwert bezieht sich auf den geschätzten Wert eines Gegenstands oder Vermögenswerts am Ende seiner Nutzungsdauer. Es handelt sich um den Betrag, den ein Vermögenswert noch wert ist, nachdem er vollständig abgeschrieben wurde oder seine wirtschaftliche Nutzungsdauer erreicht hat. Der Restwert ist wichtig für die Abschreibung von Vermögenswerten und die Berechnung des Buchwerts eines Unternehmens. Er kann auch bei der Versicherung von Vermögenswerten eine Rolle spielen, um den Wert für den Fall eines Schadens oder Verlusts festzulegen. Insgesamt ist der Restwert ein wichtiger Faktor bei der Bewertung und Planung von Vermögenswerten. **
Ähnliche Suchbegriffe für Restwert
Top-Angebote
Produkte zum Begriff Restwert:
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet kalkulierter Restwert?
Was bedeutet kalkulierter Restwert? Kalkulierter Restwert bezieht sich auf den geschätzten Wert eines Vermögenswerts am Ende seiner Nutzungsdauer. Dieser Wert wird basierend auf verschiedenen Faktoren wie dem Alter des Vermögenswerts, dem Zustand, dem Marktwert und anderen relevanten Variablen berechnet. Der kalkulierte Restwert ist wichtig, um den potenziellen Wertverlust eines Vermögenswerts über die Zeit zu bestimmen und kann bei der Entscheidung über den Kauf, Verkauf oder die Abschreibung eines Vermögenswerts eine wichtige Rolle spielen. Unternehmen nutzen den kalkulierten Restwert auch, um langfristige Investitionsentscheidungen zu treffen und die Rentabilität von Vermögenswerten zu bewerten. **
-
Wer zahlt den Restwert?
Der Restwert eines Gegenstands oder Fahrzeugs ist der Wert, der nach Abschluss einer Leasingvereinbarung oder nach einem Unfall übrig bleibt. Die Frage "Wer zahlt den Restwert?" bezieht sich darauf, wer für diesen verbleibenden Wert verantwortlich ist. In der Regel ist der Leasingnehmer oder Versicherungsnehmer dafür zuständig, den Restwert zu zahlen. Es gibt jedoch Fälle, in denen die Versicherungsgesellschaft oder der Leasinggeber den Restwert übernimmt, je nach den Bedingungen des Vertrags. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um zu verstehen, wer letztendlich für den Restwert aufkommen muss. **
-
Was bedeutet garantierter Restwert?
Was bedeutet garantierter Restwert? Ein garantierter Restwert ist der vorab festgelegte Wert eines Gegenstands oder Fahrzeugs am Ende eines bestimmten Zeitraums oder Vertrags. Dieser Wert wird vom Verkäufer oder Hersteller garantiert und dient als Richtlinie für den potenziellen Wiederverkaufswert. Der garantierter Restwert bietet dem Käufer Sicherheit und Planungssicherheit, da er eine Vorstellung davon hat, wie viel das Objekt am Ende seines Nutzungszeitraums noch wert sein wird. Es ist wichtig, die Bedingungen und Konditionen des garantierter Restwertes zu verstehen, da sie die Rückgabe oder den Verkauf des Objekts am Ende des Vertrags beeinflussen können. **
-
Was ist Kilometerleasing mit Restwert?
Kilometerleasing mit Restwert ist eine Form des Leasings, bei der der Leasingnehmer das Fahrzeug für einen bestimmten Zeitraum und eine festgelegte Kilometerlaufleistung nutzt. Am Ende des Leasingvertrags wird der Restwert des Fahrzeugs festgelegt, der vom Leasingnehmer zu zahlen ist. Dieser Restwert basiert auf dem erwarteten Wert des Fahrzeugs nach Ablauf des Leasingvertrags und berücksichtigt die Kilometerlaufleistung und den Zustand des Fahrzeugs. **
Was ist der Netto-Restwert?
Der Netto-Restwert ist der Wert eines Vermögensgegenstandes nach Abzug aller Kosten und Abschreibungen. Es handelt sich um den Betrag, den man voraussichtlich noch erzielen kann, wenn man den Gegenstand verkaufen oder weiterverwenden möchte. Der Netto-Restwert ist daher ein wichtiger Faktor bei der Bewertung von Vermögensgegenständen und bei der Entscheidung über deren Veräußerung oder Nutzung. **
Was bedeutet Wiederbeschaffungswert und Restwert?
Was bedeutet Wiederbeschaffungswert und Restwert? Der Wiederbeschaffungswert bezieht sich auf den Betrag, der benötigt wird, um ein beschädigtes oder gestohlenes Gut durch ein gleichwertiges Neues zu ersetzen. Er ist also die Kosten für die Wiederbeschaffung des verlorenen Gegenstands. Der Restwert hingegen ist der geschätzte Wert eines beschädigten Gegenstands nach einem Vorfall, basierend auf seinem Zustand und Alter. Er wird oft verwendet, um den Betrag zu bestimmen, den eine Versicherungsgesellschaft im Falle eines Schadens auszahlen würde. **
Top-Angebote
Produkte zum Begriff Restwert:
-
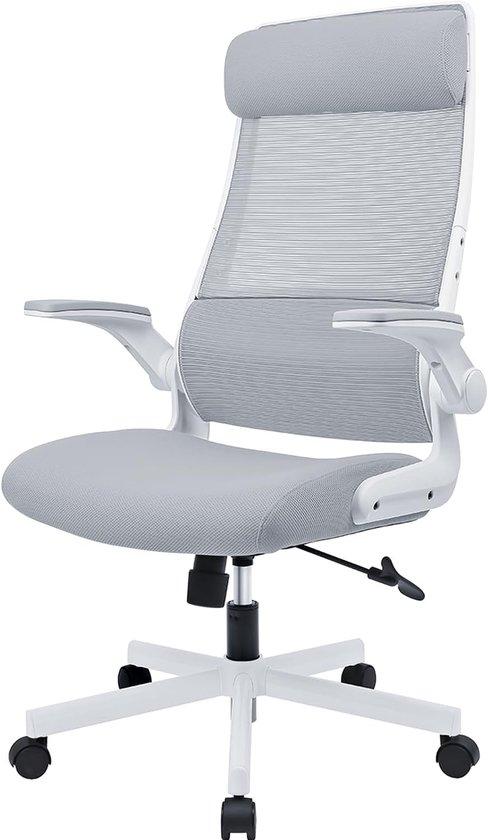
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
-
Was ist der Restwert?
Der Restwert bezieht sich auf den geschätzten Wert eines Gegenstands oder Vermögenswerts am Ende seiner Nutzungsdauer. Es handelt sich um den Betrag, den ein Vermögenswert noch wert ist, nachdem er vollständig abgeschrieben wurde oder seine wirtschaftliche Nutzungsdauer erreicht hat. Der Restwert ist wichtig für die Abschreibung von Vermögenswerten und die Berechnung des Buchwerts eines Unternehmens. Er kann auch bei der Versicherung von Vermögenswerten eine Rolle spielen, um den Wert für den Fall eines Schadens oder Verlusts festzulegen. Insgesamt ist der Restwert ein wichtiger Faktor bei der Bewertung und Planung von Vermögenswerten. **
-
Was bedeutet kalkulierter Restwert?
Was bedeutet kalkulierter Restwert? Kalkulierter Restwert bezieht sich auf den geschätzten Wert eines Vermögenswerts am Ende seiner Nutzungsdauer. Dieser Wert wird basierend auf verschiedenen Faktoren wie dem Alter des Vermögenswerts, dem Zustand, dem Marktwert und anderen relevanten Variablen berechnet. Der kalkulierte Restwert ist wichtig, um den potenziellen Wertverlust eines Vermögenswerts über die Zeit zu bestimmen und kann bei der Entscheidung über den Kauf, Verkauf oder die Abschreibung eines Vermögenswerts eine wichtige Rolle spielen. Unternehmen nutzen den kalkulierten Restwert auch, um langfristige Investitionsentscheidungen zu treffen und die Rentabilität von Vermögenswerten zu bewerten. **
-
Wer zahlt den Restwert?
Der Restwert eines Gegenstands oder Fahrzeugs ist der Wert, der nach Abschluss einer Leasingvereinbarung oder nach einem Unfall übrig bleibt. Die Frage "Wer zahlt den Restwert?" bezieht sich darauf, wer für diesen verbleibenden Wert verantwortlich ist. In der Regel ist der Leasingnehmer oder Versicherungsnehmer dafür zuständig, den Restwert zu zahlen. Es gibt jedoch Fälle, in denen die Versicherungsgesellschaft oder der Leasinggeber den Restwert übernimmt, je nach den Bedingungen des Vertrags. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um zu verstehen, wer letztendlich für den Restwert aufkommen muss. **
Ähnliche Suchbegriffe für Restwert
-
Was bedeutet garantierter Restwert?
Was bedeutet garantierter Restwert? Ein garantierter Restwert ist der vorab festgelegte Wert eines Gegenstands oder Fahrzeugs am Ende eines bestimmten Zeitraums oder Vertrags. Dieser Wert wird vom Verkäufer oder Hersteller garantiert und dient als Richtlinie für den potenziellen Wiederverkaufswert. Der garantierter Restwert bietet dem Käufer Sicherheit und Planungssicherheit, da er eine Vorstellung davon hat, wie viel das Objekt am Ende seines Nutzungszeitraums noch wert sein wird. Es ist wichtig, die Bedingungen und Konditionen des garantierter Restwertes zu verstehen, da sie die Rückgabe oder den Verkauf des Objekts am Ende des Vertrags beeinflussen können. **
-
Was ist Kilometerleasing mit Restwert?
Kilometerleasing mit Restwert ist eine Form des Leasings, bei der der Leasingnehmer das Fahrzeug für einen bestimmten Zeitraum und eine festgelegte Kilometerlaufleistung nutzt. Am Ende des Leasingvertrags wird der Restwert des Fahrzeugs festgelegt, der vom Leasingnehmer zu zahlen ist. Dieser Restwert basiert auf dem erwarteten Wert des Fahrzeugs nach Ablauf des Leasingvertrags und berücksichtigt die Kilometerlaufleistung und den Zustand des Fahrzeugs. **
-
Was ist der Netto-Restwert?
Der Netto-Restwert ist der Wert eines Vermögensgegenstandes nach Abzug aller Kosten und Abschreibungen. Es handelt sich um den Betrag, den man voraussichtlich noch erzielen kann, wenn man den Gegenstand verkaufen oder weiterverwenden möchte. Der Netto-Restwert ist daher ein wichtiger Faktor bei der Bewertung von Vermögensgegenständen und bei der Entscheidung über deren Veräußerung oder Nutzung. **
-
Was bedeutet Wiederbeschaffungswert und Restwert?
Was bedeutet Wiederbeschaffungswert und Restwert? Der Wiederbeschaffungswert bezieht sich auf den Betrag, der benötigt wird, um ein beschädigtes oder gestohlenes Gut durch ein gleichwertiges Neues zu ersetzen. Er ist also die Kosten für die Wiederbeschaffung des verlorenen Gegenstands. Der Restwert hingegen ist der geschätzte Wert eines beschädigten Gegenstands nach einem Vorfall, basierend auf seinem Zustand und Alter. Er wird oft verwendet, um den Betrag zu bestimmen, den eine Versicherungsgesellschaft im Falle eines Schadens auszahlen würde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.